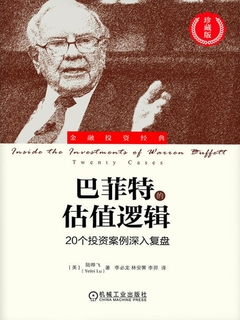
巴菲特的估值逻辑:20个投资案例深入复盘
[美]陆晔飞 著|李必龙 林安霁 李羿 译
新版,珍藏版
老版
老唐:这不是本随便翻翻的书,需要逐页逐页认真读,一个案例一个案例地找代入感,我认为,认真读一次,对投资理念及能力的帮助是很大的。推荐级别:建议人手一本。
译者序
前言
第一部分 合伙制年代(1957~1968年)
第1章 1958:桑伯恩地图公司
第2章 1961:登普斯特农具机械制造公司
第3章 1964:得州国民石油公司
第4章 1964:美国运通
第5章 1965:伯克希尔-哈撒韦
第二部分 中期(1967~1988年)
第6章 1967:国民保险公司
第7章 1972:喜诗糖果公司
第8章 1973:《华盛顿邮报》
第9章 1976:政府雇员保险公司
第10章 1977:《布法罗晚报》
第11章 1983:内布拉斯加家具卖场
第12章 1985:大都会广播公司
第13章 1987:所罗门公司——优先股投资
第14章 1988:可口可乐公司
第三部分 近期(1989~2014年)
第15章 1989:美洲航空集团
第16章 1990:富国银行
第17章 1998:通用再保险公司
第18章 1999:中美能源公司
第19章 2007~2009:北伯灵顿公司
第20章 2011:IBM
第四部分 经验总结
第21章 巴菲特投资策略的演进
第22章 我们能从巴菲特身上学到什么
附录A 巴菲特有限合伙企业的业绩表现(1957~1968年)
附录B 伯克希尔–哈撒韦公司的业绩表现(1965~2014年)
译者序
前言
第1章 1958:桑伯恩地图公司
第2章 1961:登普斯特农具机械制造公司
第3章 1964:得州国民石油公司
第4章 1964:美国运通
第5章 1965:伯克希尔-哈撒韦
第6章 1967:国民保险公司
第7章 1972:喜诗糖果公司
第8章 1973:《华盛顿邮报》
第9章 1976:政府雇员保险公司
第10章 1977:《布法罗晚报》
第11章 1983:内布拉斯加家具卖场
第12章 1985:大都会广播公司
第13章 1987:所罗门公司——优先股投资
第14章 1988:可口可乐公司
第15章 1989:美洲航空集团
第16章 1990:富国银行
第17章 1998:通用再保险公司
第18章 1999:中美能源公司
第19章 2007~2009:北伯灵顿公司
第20章 2011:IBM
第21章 巴菲特投资策略的演进
第22章 我们能从巴菲特身上学到什么
附录A 巴菲特有限合伙企业的业绩表现(1957~1968年)
附录B 伯克希尔–哈撒韦公司的业绩表现(1965~2014年)
新版,珍藏版
老版
老唐:这不是本随便翻翻的书,需要逐页逐页认真读,一个案例一个案例地找代入感,我认为,认真读一次,对投资理念及能力的帮助是很大的。推荐级别:建议人手一本。